本文转自:半导体行业观察
投资者权衡人工智能(AI)发展潜在放缓的影响之际,一位分析师在展望未来几年时却感到更加乐观。
美国银行(Bank of America)分析师维韦克·阿里亚(Vivek Arya)目前预计,到2030年,整个半导体行业的潜在市场总额将达到3.2万亿美元,这主要得益于存储芯片和数据中心需求的增长,以及汽车和工业领域更强劲的复苏。他预计今年该市场规模将达到1.7万亿美元。
阿里亚表示,尽管近期市场出现波动,但他认为客户订单、长期协议、供应承诺和芯片定价“没有放缓的迹象”。一些投资者此前担心,如果Anthropic、OpenAI和其他AI公司放缓大语言模型的训练,它们在硬件和基础设施上的支出需求将会减少。
这位美银(BofA)分析师在给客户的报告中称,对于算力、网络组件和存储芯片提供商而言,明年“很大程度上仍是订单和合同排满的一年”,并且预计2028年的供应也“将保持紧俏”。
阿里亚指出,短期内芯片板块可能“维持区间震荡”,这意味着相关股票不太可能出现大幅涨跌。他提到了即将到来的美国中期选举,以及更广泛的宏观经济趋势。在这种环境下,他预计AI和模拟芯片制造商以及网络设备提供商将展现出“更强的韧性”。
阿里亚表示,一旦芯片板块动能回升,他认为美光科技(Micron Technology)、英特尔(Intel)以及半导体设备制造商泛林集团(Lam Research)和应用材料(Applied Materials)的股票将领跑。
阿里亚写道:“存储芯片短缺和价格上涨仍是推动该行业增长上行的关键杠杆。”他补充说,他还认为传统和AI服务器制造商“前景更加光明”。
尽管费城半导体指数今年以来已上涨约58%,但阿里亚表示,“相对于增长而言,半导体股票依然具有吸引力”,这意味着相对于增长潜力,它们的估值偏低。他指出,尽管利润增长要强劲得多,但芯片板块的估值仍低于标普500指数。
该分析师还上调了他对晶圆厂设备潜在市场总额的预期,预计今年将达到1,560亿美元,明年将达2,100亿美元,因为对制造逻辑和存储芯片所需的晶圆需求持续增长。他补充说,得益于新一代芯片制造技术以及内存和存储组件无尘室空间的扩大,他认为到本年代末该行业的收入将达到3,600亿美元。
SEMI展望:两万亿
SEMI市场情报高级总监Clark Tseng此前表示,受人工智能基础设施需求推动的增长,预计到2030年,全球半导体市场规模将超过2万亿美元。
曾先生在台北举行的Semicon Taiwan开幕前新闻发布会上表示,此前的预测认为,到2030年,该市场规模将达到约1万亿美元,这主要基于对个人电脑、智能手机和消费电子产品等传统应用的需求。
他表示,随着人工智能数据中心推动对先进逻辑芯片、高带宽内存(HBM)和企业级固态硬盘(SSD)的需求,这些预测已经发生了显著变化。
今年市场规模预计将超过1.5万亿美元,但增长并非全面,尽管半导体需求超过了整体经济和投资增长,但个人电脑和智能手机的出货量仍然面临压力。
Tseng表示:“人工智能正在重塑半导体行业的增长,推动对先进逻辑芯片、HBM和DRAM、高层数NAND、测试和先进封装设备的持续需求。”
SEMI预计,全球晶圆制造设备市场将从去年的1170亿美元增长到2028年的2200亿美元,高于此前预测的2000亿美元。
Tseng表示,该协会还将2028年检测设备的预测值从208亿美元上调至235亿美元,包装设备的预测值从86亿美元上调至100亿美元。
他还补充说,这些修订反映了对2纳米和3纳米生产能力的更大投资,以及对HBM、企业级SSD和更复杂的芯片测试和封装的需求不断增长。
Tseng先生表示,预计今年和明年全球半导体材料市场将实现两位数增长,分别达到830亿美元和920亿美元。
他表示,预计台湾明年将占全球市场份额的30%左右,这反映出台湾在先进制造业和包装领域的重要性。
在同一场合,SEMI国际董事会主席兼日月光科技控股有限公司首席执行官Tien Wu表示,人工智能的快速发展给台湾的资源带来了压力。
Wu表示,为满足人工智能的强劲需求而建立的生态系统,正在给台湾的土地、人才、资本和电力带来短期压力,同时也引发了其他国家对半导体生产集中在台湾的担忧。
但他表示,人工智能的长期价值并非来自取代现有的人类知识,而是来自促进跨学科创新,并在更大的范围内复制成功的应用。
他补充说,因此台湾应该加快对人工智能基础设施的投资,同时加强与国际伙伴的关系,并更清楚地解释这项投资的目的。
2026年展望:1.6万亿
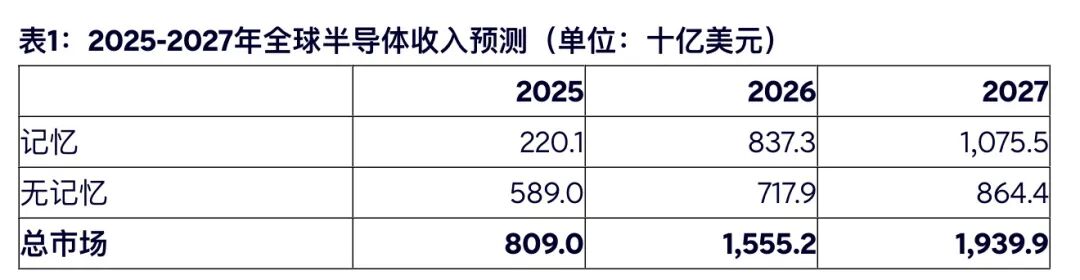
据商业和技术洞察公司Gartner在八月底预测,全球半导体行业收入预计将在2026年达到1.6万亿美元,较2025年的8090亿美元增长92%。预计2027年,这一数字将达到1.9万亿美元。
Gartner总监分析师Ben Lee表示:“半导体行业正在进入一个全新的增长阶段。在人工智能基础设施的持续投资和比预期更强劲的存储器价格周期的推动下,行业扩张的速度正在急剧加快。”
“随着人工智能基础设施规模的扩大,它不仅重塑了整个半导体生态系统的投资格局,也重新定义了该行业的应用组合。人工智能数据中心生态系统预计将从2026年占半导体收入的36.5%增长到2030年的53%以上,这凸显了半导体价值创造方式的结构性转变以及整个行业需求的演变。”
预计到2026年,存储器收入将达到8370亿美元,到2027年将超过1万亿美元。存储器仍然是今年半导体行业增长的主要贡献者,预计将占半导体总收入的54%,高于2025年的27%(见表1)。
预计到2026年,DRAM收入将增长246.6%,而NAND闪存收入预计将增长371.9%。尽管预计2027年将有更多产能进入市场,但由于人工智能基础设施部署持续推高内存消耗,预计供需状况仍将保持紧张。
Gartner总监分析师Shrish Pant表示:“人工智能基础设施从根本上改变了内存市场的格局。虽然价格上涨正在加速2026年的增长,但人工智能基础设施的持续部署、每台人工智能服务器更高的内存容量以及对高带宽内存(HBM)的持续需求,将支撑内存收入在2027年及以后持续增长。”
随着人工智能集群规模越来越大、速度越来越快、功耗越来越高,它们需要对CPU、网络芯片、电源管理、模拟器件和光互连技术进行越来越多的投资。
Lee表示:“人工智能正在拓展半导体在整个基础设施堆栈中的应用前景,而不仅仅惠及单一设备类别。Gartner预测,剔除存储器业务后,半导体收入将从2025年的5890亿美元增长到2026年的7180亿美元,增幅达21.9%,并在2027年达到8640亿美元。”
- 随机文章
- 热门文章
- 热评文章
- 人民币兑美元中间价报7.0956 调贬9个基点
- 守护传统之魂:西藏羊达投身工布江达县错高村古村落之保护与传承
- 以色列引汇市波动,鲍威尔继续影响市场!下周哪些央行可能干预市场?
- 英镑本周料收复近期失地,关注英国PMI和美国PCE
- 省地震局:台湾花莲地震,对我省近期震情产生影响的可能性不大
- 机构看好行情震荡上行,出口、TMT、高端制造等景气方向或存机会
- 宗校立:美国一季度GDP增速显著放缓,这是苦肉计!
- 天齐锂业:境外少数股东收益暴增,SQM核心锂业务面临变动风险!
- 成长股跌成了价值股 公募南下开启抢购模式
- 浙江省启动生活垃圾“随手分”活动
- 重磅微视频丨劳动是一切幸福的源泉
- 浙江省模范集体和劳模名单公布
- 南宁良庆一初中女生被多人欺负殴打 警方通报
- 1“赛事+”提升城市“流量” 陕西商洛拓经济发展新“赛道”
- 2“五一”临近 持基过节的投资者要注意这几点
- 3华发股份:成功入选“人民优选”品牌 五一黄金周热销30亿
- 4到2027年产业规模达到2000亿元 浙江发布历史经典产业高质量发展计划
- 5钟鼓楼老街区的古都新事
- 6IDC:24Q1全球PC出货量恢复增长 达到疫情前水平
- 7非常危险!女子摔成粉碎性骨折!又是因为洞洞鞋,夏天多人中招……
- 8金税四期试点上线,财税体制改革拉开帷幕!或有资金借道信创ETF基金(562030)逢跌进场布局
- 9初步数据:我国一季度经常账户顺差392亿美元
- 10“发现山西之美”TDC旅游发现者大会举办:共话文旅新生态 邀客体验新玩法
- 11国门“夫妻档” 国庆共坚守
- 12北交所一周审核动态:2家企业更新进展 胜业电气二轮问询回复中称家电头部客户对价格敏感度较低
- 13甘肃白银县域经济:从“一枝独秀”到“多点开花”
- 1大裁员下,特斯拉两名顶级高管离职
- 2奇瑞将与欧洲高端品牌签署技术平台授权协议
- 32024中国长三角青年企业家交流大会在杭州举办
- 4雷克萨斯GX中东版 全部在售 2023款 2022款 2020款 2019款 2018款成都远卓名车雷克萨斯GX中东版团购钜惠20万 欢迎上门试驾
- 5零跑C16将搭载中创新航磷酸铁锂电池
- 6Q1净利微增7%,宁德时代股东总数较2023年年末减少10728户
- 7哪吒,需要背水一战
- 8“新”中有“机”!创新服务承接新流量 撬动消费升级
- 9非创始版SU7何时交付 小米:工厂生产爬坡 全力提高产能
- 10央媒评卧铺挂帘:谁买的票谁做主
- 11江西南昌首部“多规合一”国土空间总体规划获批
- 12方程豹旗舰硬派越野!豹8正式亮相:仰望U8“青春版”登场
- 13583家族/造型霸气 方程豹豹8量产版发布